Le 23 octobre 2026, la tempête Austen a balayé plusieurs régions françaises, provoquant des vents violents et d’importantes perturbations. Arbres tombés, objets projetés, véhicules endommagés : les conséquences des intempéries peuvent rapidement devenir coûteuses pour les automobilistes.
Mais votre assurance auto couvre-t-elle réellement les dommages causés par une tempête ? Tout dépend des garanties souscrites. Assurance au tiers, formule intermédiaire ou tous risques : découvrez les situations dans lesquelles vous pouvez être indemnisé et les démarches à effectuer après un sinistre.
Votre voiture est-elle suffisamment protégée ?
Faites le point sur vos garanties avec un expert Lassureur du Var.
Tempête Austen : quels dégâts peuvent toucher votre véhicule ?
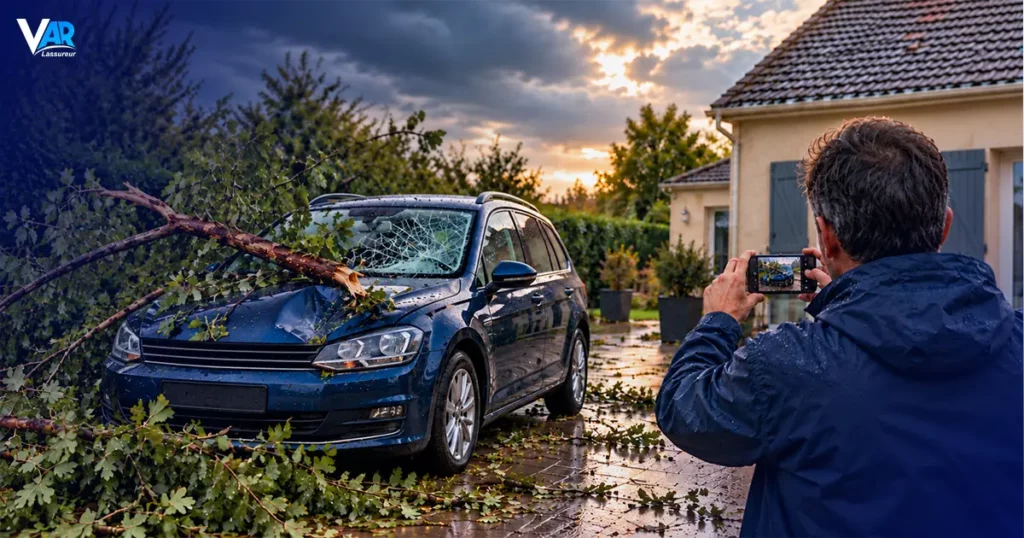
Lors d’une tempête, même une voiture correctement stationnée peut subir des dommages importants.
Les situations les plus fréquentes comprennent :
- La chute d’un arbre ou d’une branche sur un véhicule.
- La projection d’objets, comme des tuiles, des panneaux ou du mobilier extérieur.
- Les fortes précipitations et les inondations, qui peuvent endommager le moteur ou les équipements électroniques.
- Les impacts de grêle, responsables de dégâts sur la carrosserie et les vitres.
Ces dommages ne sont pas tous couverts de la même manière. Leur indemnisation dépend de la nature du phénomène météorologique et des garanties prévues dans votre contrat.
Assurance au tiers ou tous risques : qui prend en charge les dégâts ?
L’assurance au tiers : une protection limitée
L’assurance au tiers constitue le niveau minimal de couverture automobile.
Elle prend en charge les dommages que votre véhicule peut causer à d’autres personnes, mais ne couvre pas, à elle seule, les dégâts subis par votre propre voiture lors d’une tempête.
Ainsi, si un arbre tombe sur votre véhicule, les réparations peuvent rester à votre charge en l’absence de garantie complémentaire ou de recours possible contre un responsable.
L’assurance au tiers plus : des garanties
Les formules intermédiaires peuvent intégrer des protections contre certains événements climatiques.
Selon le contrat, elles peuvent inclure :
- Une garantie tempête.
- Une garantie bris de glace.
- Une garantie contre les catastrophes naturelles.
- Une assistance en cas d’immobilisation.
Il est donc important de vérifier les garanties réellement incluses dans votre formule.
L’assurance tous risques : une couverture généralement plus étendue
L’assurance tous risques offre habituellement une protection plus complète pour les dommages subis par votre véhicule.
Elle peut notamment prendre en charge les dégâts causés par la chute d’un arbre, des objets projetés ou certains phénomènes météorologiques.
Toutefois, être assuré tous risques ne signifie pas être indemnisé automatiquement. Les exclusions, les franchises et les conditions de garantie restent applicables.
La réglementation impose une couverture minimale en responsabilité civile. Les garanties destinées à protéger le véhicule lui-même sont complémentaires et dépendent du contrat souscrit.
Source : Service Public – Assurance auto : garanties facultatives et assurance tous risques.
Garantie tempête et catastrophe naturelle : quelle différence ?
Ces deux garanties sont souvent confondues, alors qu’elles répondent à des situations différentes.
La garantie tempête intervient, lorsqu’elle est prévue au contrat, pour les dommages liés à des vents violents et à d’autres phénomènes couverts par cette garantie.
La garantie catastrophe naturelle concerne certains dommages provoqués par un événement officiellement reconnu comme catastrophe naturelle par arrêté interministériel, sous réserve des conditions de couverture applicables.
Une tempête ne nécessite donc pas systématiquement une reconnaissance de catastrophe naturelle pour permettre une indemnisation.
En revanche, les dommages liés aux inondations ou à la grêle peuvent relever de garanties spécifiques. Il convient de vérifier leur présence dans votre contrat.
Comment déclarer les dégâts après une tempête ?
Si votre véhicule a subi des dommages, quelques réflexes peuvent faciliter le traitement de votre dossier.
1. Sécurisez votre véhicule
Ne prenez aucun risque si votre voiture se trouve sous un arbre instable, à proximité de câbles électriques ou dans une zone inondée.
En cas de danger, contactez les services compétents.
2. Photographiez les dommages
Prenez des photos du véhicule, des dégâts constatés et, si possible, de leur origine.
Conservez également tout document permettant d’établir les circonstances du sinistre.
3. Contactez rapidement votre assureur
Pour un sinistre relevant du délai habituel de déclaration, le contrat prévoit un délai qui ne peut être inférieur à 5 jours ouvrés à compter du moment où vous en avez connaissance.
Des règles particulières peuvent s’appliquer, notamment en cas de catastrophe naturelle.
Il est préférable de prévenir votre assureur ou votre courtier dès que possible.
4. Attendez les consignes avant les réparations
Selon l’importance des dégâts, une expertise peut être nécessaire.
Avant d’engager des réparations définitives, demandez l’accord de votre assureur. Conservez les justificatifs des éventuelles interventions d’urgence.
Quelle indemnisation pouvez-vous recevoir ?
Le montant de l’indemnisation dépend de plusieurs éléments :
- La garantie mobilisée.
- L’importance des dégâts.
- La valeur du véhicule.
- Les plafonds d’indemnisation.
- La franchise prévue au contrat.
Par exemple, si votre contrat prévoit une franchise de 300 € pour un sinistre couvert et que le montant des réparations retenu est de 2 000 €, l’indemnisation peut s’élever à 1 700 €, sous réserve des autres conditions contractuelles.
Le montant final est déterminé par l’assureur après examen du dossier.
Comment mieux protéger votre voiture contre les intempéries ?
Les épisodes météorologiques violents rappellent l’importance de disposer de garanties adaptées.
Avant les prochaines intempéries, pensez à vérifier :
- La présence d’une garantie tempête.
- La couverture des dommages liés à la grêle ou aux inondations.
- Le montant des franchises.
- Les conditions d’assistance et de remorquage.
- La possibilité de bénéficier d’un véhicule de remplacement.
Un contrat moins cher n’est pas toujours le plus adapté à votre situation. L’essentiel est de trouver le bon équilibre entre votre budget et les risques que vous souhaitez couvrir.
Pour connaître les différentes solutions disponibles, consultez notre page Assurance auto.
Ce qu’il faut retenir
La tempête Austen rappelle qu’un véhicule peut subir des dommages importants, même lorsqu’il est à l’arrêt.
Selon votre contrat, certains dégâts peuvent être indemnisés, tandis que d’autres resteront à votre charge.
Prendre quelques minutes pour vérifier vos garanties aujourd’hui peut vous éviter de mauvaises surprises lors d’un prochain événement climatique.
Chez Lassureur du Var, nous vous accompagnons pour comprendre votre contrat et rechercher une assurance auto adaptée à vos besoins.
Besoin de faire le point sur votre assurance auto ?
Nos experts sont à votre écoute pour vous conseiller et vous accompagner dans le choix de vos garanties.